Гасить ипотеку раньше срока в Польше можно в любой момент, и чаще всего это бесплатно. Банк вправе взять компенсацию (rekompensata) только если она записана в договоре. При переменной ставке это возможно лишь в первые 36 месяцев после подписания и не больше 3% погашаемой суммы, а при фиксированной ставке только в период фиксации и не дороже прямых затрат банка. Так написано в статье 40 закона об ипотечном кредите.
Надплата (nadpłata, досрочный взнос) 50 000 zł через три года на кредите 538 000 zł при ставке 5,54% сокращает срок на 3 года 9 месяцев и экономит около 101 900 zł процентов. Если вместо этого уменьшить рату, она станет ниже на 328 zł, а экономия будет около 36 600 zł.
Открыть калькулятор досрочного погашения
Одни и те же 50 000 zł, отправленные в банк в один и тот же день, могут сэкономить вам 36 тысяч злотых, а могут больше 101 тысячи. Разница возникает из-за одной галочки в заявлении: «сократить срок» или «уменьшить рату». Перед этой галочкой стоит вопрос попроще: возьмёт ли банк комиссию. Ответ на него есть в законе, и он короче, чем кажется.
Что говорит закон
Правила досрочного погашения собраны в пятой главе закона об ипотечном кредите (ustawa o kredycie hipotecznym, действующий текст Dz.U. 2025 poz. 720). Статья 38 начинается фразой, которую полезно знать дословно: «Konsument ma prawo w każdym czasie dokonać spłaty całości lub części kredytu hipotecznego przed terminem». То есть вернуть весь долг или его часть можно в любой день, и банк не может отказать или поставить условие.
Главное про деньги в статье 40. Компенсацию банк может взять, только если она прямо записана в договоре. Дальше закон делит кредиты на два вида, и от вида зависит всё остальное.
| Ваш кредит | Может ли банк взять компенсацию | Потолок |
|---|---|---|
| Переменная ставка, прошло меньше 36 месяцев с подписания | Да, если она записана в договоре | Не больше 3% погашаемой суммы, не больше процентов на эту сумму за год и не выше затрат банка на досрочное погашение |
| Переменная ставка, прошло 36 месяцев и больше | Нет | 0 zł |
| Фиксированная ставка, идёт период фиксации | Да, если она записана в договоре | Не выше затрат банка, прямо связанных с досрочным погашением |
| Фиксированный период закончился, ставка стала переменной | Действуют правила переменной ставки | Смотрите первые две строки |
Источник: ustawa z dnia 23 marca 2017 r. o kredycie hipotecznym, art. 38-40, tekst jednolity Dz.U. 2025 poz. 720 (api.sejm.gov.pl, акт действует, проверено 18 ноября 2026).
Что это значит для покупателя. Если ваш кредит с переменной ставкой и с подписания прошло больше трёх лет, компенсацию за надплату банк взять не может, какой бы пункт ни стоял в договоре. Отдельная плата за аннекс по тарифу возможна, о ней ниже. Если трёх лет ещё нет, потолок всё равно жёсткий: с 50 000 zł банк может взять максимум 1 500 zł, потому что 3% меньше процентов за год, которые при ставке 5,54% составили бы около 2 770 zł. Когда до конца кредита остаётся меньше года, компенсация не может превышать проценты за этот остаток.
Отдельная история с кредитами, подписанными до 22 июля 2017 года, когда закон вступил в силу. У них комиссия определяется старым договором и тарифом банка. Например, в действующем тарифе PKO BP для договоров до 21 июля 2017 года указаны 2% (не меньше 200 zł) за полное досрочное погашение и 1,5% за частичное в первые три года кредита.
В статье 38 есть полезный инструмент. Перед надплатой можно попросить банк письменно сообщить, во что она обойдётся. Банк обязан ответить на «trwałym nośniku», то есть письмом, PDF или в банковском приложении, за 7 рабочих дней и вместе с допущениями, по которым считал. А по статье 38 ust. 4 принять деньги банк обязан и без этого запроса.
Статья 39 добавляет одну практичную вещь: если вы заплатили что-то вперёд за весь срок, а срок сократился, общая стоимость кредита уменьшается и на эти расходы, а не только на проценты. Спросите в заявлении, что из уплаченного заранее банк пересчитает.
Сколько берут банки
Мы открыли документы пяти банков, которые они обязаны публиковать к ипотеке (informacje ogólne и тарифы), и выписали, что там сказано о досрочном погашении. Коротко: большинство из них за надплату ничего не берёт, а там, где компенсация есть, она живёт только первые три года и только при переменной ставке.
| Банк | Переменная ставка | Период фиксированной ставки | Документ |
|---|---|---|---|
| PKO BP | Без дополнительных расходов (Cyfrowy Kredyt Hipoteczny) | Без комиссии и компенсации | Informacje ogólne CKH, ноябрь 2026 |
| Pekao | 3% в первые 36 месяцев, но не больше процентов за год | Без компенсации | Informacje ogólne, август 2026 |
| mBank | 2% при полном погашении в первые 36 месяцев, с потолками закона | Первые 5 лет без платы | Ogólne informacje, редакция июня 2025 |
| Bank Millennium | Без комиссии | Без комиссии | Ogólne informacje, октябрь 2026 |
| VeloBank | 0% за досрочное погашение и надплату | 0% по той же странице | Страница кредита VeloDom, ноябрь 2026 |
Источник: документы банков, открыты 18 ноября 2026: PKO BP (Informacje ogólne o Cyfrowy Kredyt Hipoteczny; Taryfa prowizji i opłat od 29.10.2026), Bank Pekao (Informacje ogólne, расчёт на 5.08.2026), mBank (Ogólne informacje, PDF от 3.06.2025), Bank Millennium (Ogólne informacje, расчёт на 28.10.2026), VeloBank (страница kredyt hipoteczny VeloDom).
Здесь важны мелочи. В mBank плата 2% по документу касается полного досрочного погашения в первые 36 месяцев, а про частичную надплату в этом пункте ничего не сказано. Зато при фиксированной ставке у mBank есть ограничение: надплату с сокращением срока можно выбрать, только если не уменьшится число рат, посчитанных по фиксированной ставке. В Pekao в распоряжении о частичной надплате вы сами указываете, сокращать срок или сохранить его. Millennium пишет прямо: можно выбрать более короткий срок или меньшую рату, аннекс к договору не нужен.
Таблица показывает текущие предложения. Ваш кредит живёт по вашему договору, поэтому, если вы подписывали его несколько лет назад, ищите в umowie раздел о wcześniejszej spłacie. Плюс проверьте тариф: в PKO BP с 29 октября 2026 года сокращение или удлинение срока стоит 0 zł и без платы за аннекс, а другие изменения договора аннексом для новых договоров стоят 200 zł.
Есть ли комиссия в вашем случае
Чтобы не перечитывать закон, достаточно ответить на три вопроса. Ответы есть в первом листе договора и в графике платежей: дата подписания, тип ставки и, если ставка фиксированная, до какой даты она действует.
ustawa o kredycie hipotecznym, art. 40, Dz.U. 2025 poz. 720, проверено 18.11.2026
Самая частая ситуация у тех, кто купил квартиру два-три года назад: ставка фиксированная на пять лет, и период ещё идёт. Закон в такой ситуации разрешает компенсацию, но у PKO BP, Pekao и mBank в документах сказано, что в период фиксированной ставки её не берут. Если ваш банк другой, ответ ищите в договоре, а если в договоре ничего нет, компенсации нет и у вас: без записи в договоре банк её взять не может.
Срок или рата: расчёт на 50 000 zł
Возьмём реальный пример из документов банка, чтобы не выдумывать цифры. В репрезентативном примере VeloBank кредит 538 000 zł на 300 месяцев с переменной ставкой 5,54055% (POLSTR 1M на 25 сентября 2026 года плюс маржа) даёт рату 3 316,83 zł. Через три года, после 36-й раты, долг составит около 505 464 zł. Допустим, у вас появились 50 000 zł, например премия или продажа машины, и вы отправляете их в банк. Компенсации уже нет: 36 месяцев прошли.
| Вариант | Рата | Осталось платить | Проценты до конца | Экономия |
|---|---|---|---|---|
| Без надплаты | 3 316,83 zł | 264 месяца (22 года) | 370 179 zł | - |
| Надплата, срок короче | 3 316,83 zł | 219 месяцев (18 лет 3 месяца) | 268 296 zł | 101 883 zł |
| Надплата, рата меньше | 2 988,73 zł | 264 месяца (22 года) | 333 562 zł | 36 618 zł |
Источник: расчёт редакции 18 ноября 2026 по формуле равных платежей. Кредит, срок и ставка из репрезентативного примера VeloBank (ставка на 25.09.2026); ставка считается неизменной до конца, страховки и комиссии не учтены.
Почему разница почти в три раза. Когда вы сокращаете срок, рата остаётся прежней, но в каждой следующей рате больше идёт на долг и меньше на проценты. Последние 45 рат просто исчезают, а это почти четыре года платежей. Когда вы уменьшаете рату, срок остаётся 22 года, и банк продолжает начислять проценты на долг ещё все эти годы. В нашем примере разница между двумя галочками около 65 300 zł.
У меньшей раты своё преимущество: свободные 328 zł в месяц. Это запас на случай, если вырастет ставка, родится ребёнок или один из двоих останется без работы. Для иностранца, у которого карта побыту привязана к работе, такой запас может быть важнее максимальной экономии.
Есть способ взять лучшее из обоих вариантов. Выберите уменьшение раты, а платите банку по-прежнему 3 317 zł в месяц: разница уходит в надплату. Мы посчитали этот вариант: кредит закрывается за те же 219 месяцев, экономия та же, 101 883 zł. Арифметика одинаковая, но в трудный месяц вы платите меньшую обязательную рату и ничего не нарушаете. Условие одно: банк не должен брать плату за каждую надплату. У большинства банков из таблицы выше её нет.
Пример на калькуляторе: 500 zł каждый месяц
Разовая надплата бывает не у всех. Чаще получается откладывать понемногу, и тогда удобнее считать ежемесячную доплату. Мы ввели тот же кредит в наш калькулятор: остаток 505 464 zł, платёж 3 317 zł, ставка 5,54%, и передвинули ползунок на 500 zł.
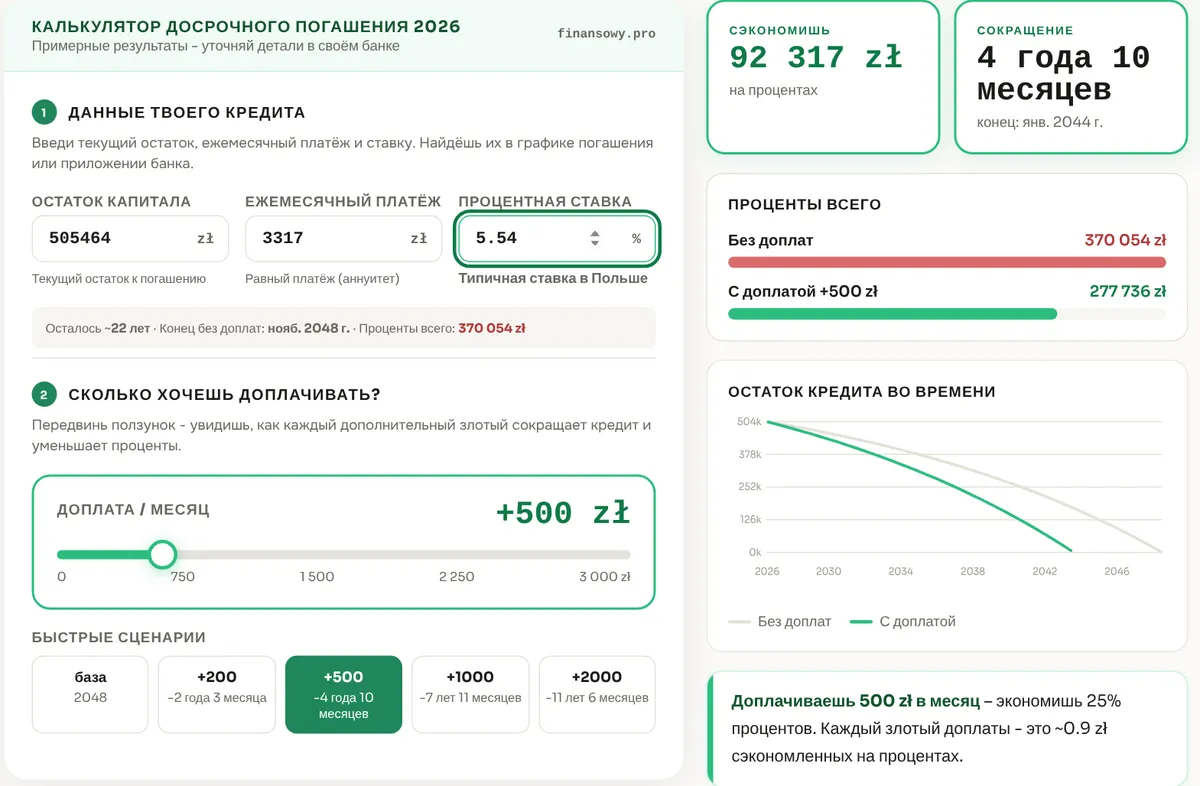
Калькулятор показывает: при доплате 500 zł в месяц проценты до конца кредита снижаются с 370 054 zł до 277 736 zł (ставка и платёж в калькуляторе округлены, поэтому база на 125 zł меньше, чем в таблице выше), экономия 92 317 zł, а кредит закрывается на 4 года 10 месяцев раньше. Каждый злотый доплаты экономит примерно 0,9 zł процентов, это 25% всех оставшихся процентов. Для сравнения, 200 zł в месяц сокращают срок на 2 года 3 месяца, 1000 zł на 7 лет 11 месяцев, а 2000 zł на 11 лет 6 месяцев. Подставьте свои цифры из графика платежей в калькулятор досрочного погашения: остаток, рату и ставку вы найдёте в приложении банка.
Калькулятор считает вариант с сокращением срока и постоянную ставку. При переменной ставке рата будет меняться при каждом пересмотре индекса, поэтому результат лучше воспринимать как ориентир, а не как точную дату последнего платежа.
Как сделать надплату на практике
Сама операция обычно занимает несколько минут в приложении банка. Сложности бывают в мелочах: деньги не на том счёте, не та галочка, или надплата прошла как обычный перевод. Порядок такой.
- Найдите в договоре раздел о wcześniejszej spłacie. Там указано, есть ли компенсация и как подаётся распоряжение.
- Если сомневаетесь в стоимости, запросите её письменно. По закону банк отвечает за 7 рабочих дней.
- Положите деньги на счёт погашения кредита. В PKO BP заявление, поданное до 13:00, исполняют в тот же день, после 13:00 не позже следующего рабочего дня; без денег на счёте надплату не проведут.
- Выберите, что делать с графиком: skrócenie okresu kredytowania (короче срок) или zmniejszenie raty (меньше рата). Не оставляйте поле пустым, банк поставит свой вариант.
- Скачайте новый harmonogram spłat и проверьте, что изменилось именно то, что вы выбрали.
Если надплату делаете часто, спросите банк о постоянном поручении (zlecenie stałe) на счёт погашения. Тогда доплата уходит автоматически, и вы не забываете о ней в отпуске. Но проверьте, как банк учитывает такие поступления: как надплату с пересчётом или как предоплату будущей раты.
Сценарии
Если кредит переменный и трёх лет ещё не прошло, сначала оцените, сколько возьмёт банк. С 50 000 zł это максимум 1 500 zł в Pekao и 1 000 zł в mBank, если этими деньгами вы закрываете кредит целиком. Иногда выгоднее подождать до 37-го месяца и надплатить без компенсации, если до него осталось несколько месяцев.
Если у вас фиксированная ставка, проверьте договор: у PKO BP, Pekao и mBank в период фиксации надплата бесплатна. Учтите и то, что при фиксированной ставке рата не вырастет, поэтому подушка на случай роста ставки вам нужна меньше, чем владельцу переменного кредита.
документы банков и ustawa o kredycie hipotecznym art. 40, открыты 18.11.2026; расчёт редакции
Если думаете о рефинансировании, помните, что для старого банка это полное досрочное погашение. Правило 36 месяцев действует и здесь. Некоторые банки, например Millennium, позволяют включить в новый кредит комиссию за досрочное погашение в другом банке. Подробнее в разборе когда выгодно рефинансирование ипотеки, а прикинуть разницу можно в калькуляторе рефинансирования.
Если продаёте квартиру, покупатель или его банк гасит ваш кредит целиком. Это то же досрочное погашение, и в первые три года при переменной ставке на сделку может лечь компенсация до 3% остатка. Её стоит заложить в цену заранее.
Если нет запаса хотя бы на несколько месяцев жизни, отложите надплату. Деньги, отправленные в банк, назад не забрать, а потребительский кредит или карта стоят дороже ипотеки.
Что пишут в польских СМИ и блогах
Юридический портал Bezprawnik.pl в статье от 6 марта 2026 года предупреждает о том же, о чём наш расчёт: при надплате большинство банков по умолчанию пересчитывают график и уменьшают рату, а срок оставляют прежним. Автор называет это решение удобным для банка и при этом признаёт плюс меньшей раты: больше пространства для манёвра, если пропадёт работа или вырастут другие расходы. Там же предупреждают, что сокращение срока часто оформляют аннексом с платой от 200 до 500 zł, а некоторые банки заново проверяют кредитоспособность. Стратегию «прежней раты» портал тоже упоминает и честно добавляет, что она требует дисциплины: большинство людей тратит сэкономленное на текущие расходы.
Автор финансового блога marciniwuc.com в большом обзоре надплат в 11 банках (обновлён 19 ноября 2025 года) делит банки на три группы. В одних надплата бесплатна при любом выборе, в других сокращение срока усложнено: нужен аннекс, «który bywa płatny np. 200 zł», или визит в отделение. В этой группе у него BNP Paribas, VeloBank и PKO BP. Мы сверили обзор с документами, действующими сейчас.
| Банк | В обзоре блога (ноябрь 2025) | В документе банка (ноябрь 2026) |
|---|---|---|
| PKO BP | Сокращение срока платное | Тариф с 29.10.2026: сокращение или удлинение срока 0 zł, без платы за аннекс |
| VeloBank | Сокращение срока 200 zł | Страница кредита: 0% за досрочное погашение и надплату; про аннекс там ничего нет |
Условия меняются быстрее, чем обновляются обзоры. Если вы платите в VeloBank или BNP Paribas и хотите сократить срок, спросите банк о плате за аннекс до того, как отправите деньги, а в PKO BP сверьтесь с тарифом на дату надплаты.
Тот же автор ставит надплату ипотеки после двух вещей: погашения потребительских долгов и финансовой подушки. С этим трудно спорить, особенно если вы недавно переехали и доход в Польше пока один.
На что смотреть
Перед надплатой сверьте четыре вещи. Дату подписания договора и тип ставки на сегодня: от них зависит, возможна ли компенсация вообще. Раздел договора о досрочном погашении: если компенсации там нет, банк не может её взять. Какой вариант банк ставит по умолчанию: если вам нужен короче срок, отметьте его явно. И тариф на дату надплаты: плата за аннекс или за изменение графика может появиться даже там, где компенсации нет.
Если вы ещё только выбираете кредит, условия досрочного погашения стоит сравнивать наравне со ставкой. Разница между «бесплатно всегда» и «3% первые три года» заметна, если вы ждёте крупную сумму, например от продажи жилья на родине. О том, как устроена ставка, читайте в разборе ставки по ипотеке в Польше, а о том, сколько процентов уходит банку в первые годы, в статье как посчитать проценты по ипотеке. Подобрать квартиру под платёж поможет каталог новостроек Варшавы с ценами из прайсов застройщиков.
Частые вопросы
Можно ли досрочно погасить ипотеку в Польше в любой момент?
Какую комиссию банк может взять за досрочное погашение?
Что выгоднее после надплаты: сократить срок или уменьшить рату?
Какой вариант банк выберет, если я ничего не укажу?
Как узнать, сколько будет стоить досрочное погашение моего кредита?
Действуют ли эти правила для кредитов, взятых до 2017 года?
Хотите понять, что выгоднее в вашем кредите?
Напишите банк, остаток, рату и сумму, которую хотите внести. Посмотрим вместе, есть ли компенсация по вашему договору и что даст сокращение срока или раты. Решение по кредиту и график всегда за банком.
Свяжемся с вами в ближайшее время.
Читать дальше
Источники
- Ustawa o kredycie hipotecznym, tekst jednolity Dz.U. 2025 poz. 720, art. 38-40 (проверено 18.11.2026)
- PKO BP: Informacje ogólne dotyczące umowy o Cyfrowy Kredyt Hipoteczny (раздел X, открыт 18.11.2026)
- PKO BP: Taryfa prowizji i opłat, Część V Dział II, obowiązuje od 29.10.2026
- Bank Pekao: Informacje ogólne, mieszkaniowy kredyt hipoteczny (расчёт на 5.08.2026)
- mBank: Ogólne informacje dotyczące umowy o kredyt hipoteczny (PDF от 3.06.2025, открыт 18.11.2026)
- Bank Millennium: Ogólne informacje dotyczące umowy o kredyt hipoteczny (расчёт на 28.10.2026)
- VeloBank: kredyt hipoteczny VeloDom, условия и репрезентативный пример (ставка на 25.09.2026)
- Bezprawnik.pl: «Nadpłacasz hipotekę? Uważaj, bo bank domyślnie zmniejszy raty» (6.03.2026)
- marciniwuc.com: przewodnik po nadpłatach w 11 bankach (обновлено 19.11.2025)
Обновлено: 18 ноября 2026. Закон в редакции Dz.U. 2025 poz. 720, документы банков открыты 18 ноября 2026, пример ставки VeloBank на 25 сентября 2026. Расчёты редакции ориентировочные, условия банков меняются, перед надплатой проверьте свой договор и тариф.