Погасити іпотеку раніше строку в Польщі можна будь-коли, і найчастіше це безкоштовно. Банк має право взяти компенсацію (rekompensata), лише якщо вона записана в договорі. За змінної ставки це можливо тільки в перші 36 місяців після підписання і не більше ніж 3% суми, яку ви повертаєте, а за фіксованої ставки лише в період фіксації і не дорожче за прямі витрати банку. Так написано у статті 40 закону про іпотечний кредит.
Доплата (nadpłata) 50 000 zł через три роки на кредиті 538 000 zł під 5,54% скорочує строк на 3 роки 9 місяців і заощаджує близько 101 900 zł відсотків. Якщо натомість зменшити щомісячний платіж, він стане нижчим на 328 zł, а економія буде близько 36 600 zł.
Відкрити калькулятор дострокового погашення
Ті самі 50 000 zł, надіслані в банк того самого дня, можуть заощадити вам 36 тисяч злотих, а можуть понад 101 тисячу. Різниця залежить від однієї позначки в заяві: «скоротити строк» чи «зменшити платіж». Перед цією позначкою стоїть простіше питання: чи візьме банк комісію. Відповідь на нього є в законі, і вона коротша, ніж здається.
Що каже закон
Правила дострокового погашення зібрані в п’ятому розділі закону про іпотечний кредит (ustawa o kredycie hipotecznym, чинний текст Dz.U. 2025 poz. 720). Стаття 38 починається фразою, яку корисно знати дослівно: «Konsument ma prawo w każdym czasie dokonać spłaty całości lub części kredytu hipotecznego przed terminem» (споживач має право будь-коли погасити весь кредит або його частину раніше строку). Банк не може відмовити або вимагати спершу запиту про вартість.
Головне про гроші у статті 40. Компенсацію банк може взяти, лише якщо вона прямо записана в договорі. Далі закон ділить кредити на два види, і від виду залежить усе інше.
| Ваш кредит | Чи може банк взяти компенсацію | Стеля |
|---|---|---|
| Змінна ставка, від підписання минуло менше 36 місяців | Так, якщо вона записана в договорі | Не більше 3% суми погашення, не більше відсотків на цю суму за рік і не вище витрат банку на дострокове погашення |
| Змінна ставка, минуло 36 місяців і більше | Ні | 0 zł |
| Фіксована ставка, триває період фіксації | Так, якщо вона записана в договорі | Не вище витрат банку, прямо пов’язаних із достроковим погашенням |
| Період фіксації закінчився, ставка стала змінною | Діють правила змінної ставки | Дивіться перші два рядки |
Джерело: ustawa z dnia 23 marca 2017 r. o kredycie hipotecznym, art. 38-40, tekst jednolity Dz.U. 2025 poz. 720 (api.sejm.gov.pl, акт чинний, перевірено 19 листопада 2026).
Якщо ваш кредит зі змінною ставкою і від підписання минуло понад три роки, компенсацію за доплату банк узяти не може, хоч би який пункт стояв у договорі. Окрема плата за aneks (додаткову угоду) за тарифом можлива, про неї нижче. Якщо трьох років ще немає, стеля все одно жорстка: з 50 000 zł банк може взяти щонайбільше 1 500 zł, бо 3% менше за відсотки за рік, які під 5,54% становили б близько 2 770 zł. Коли до кінця кредиту лишається менше року, компенсація не може перевищувати відсотки за цей залишок.
Окремо про кредити, підписані до 22 липня 2017 року, коли закон набрав чинності. У них комісію визначає старий договір і тариф банку. Наприклад, у чинному тарифі PKO BP для договорів до 21 липня 2017 року вказано 2% (не менше 200 zł) за повне дострокове погашення і 1,5% за часткове в перші три роки кредиту.
Стаття 38 дає корисний інструмент. Перед доплатою можна попросити банк письмово повідомити, скільки вона коштуватиме. Банк зобов’язаний відповісти «na trwałym nośniku», тобто листом, PDF або в банківському застосунку, за 7 робочих днів і разом із припущеннями, за якими рахував. А за статтею 38 ust. 4 прийняти гроші банк зобов’язаний і без такого запиту.
Стаття 39 додає одну практичну річ: якщо ви заплатили щось наперед за весь строк, а строк скоротився, загальна вартість кредиту зменшується і на ці витрати, а не лише на відсотки. У заяві попросіть вказати, що з оплаченого наперед банк перерахує.
Скільки беруть банки
Ми відкрили документи п’яти банків, які банки зобов’язані публікувати для іпотечних кредитів (informacje ogólne і тарифи), і виписали, що там сказано про дострокове погашення. Коротко: більшість із них за доплату нічого не бере, а там, де компенсація є, вона діє лише перші три роки і лише за змінної ставки.
| Банк | Змінна ставка | Період фіксованої ставки | Документ |
|---|---|---|---|
| PKO BP | Без додаткових витрат (Cyfrowy Kredyt Hipoteczny) | Без комісії і компенсації | Informacje ogólne CKH, листопад 2026 |
| Pekao | 3% у перші 36 місяців, але не більше відсотків за рік | Без компенсації | Informacje ogólne, серпень 2026 |
| mBank | 2% за повного погашення в перші 36 місяців, зі стелями закону | Перші 5 років без плати | Ogólne informacje, редакція червня 2025 |
| Bank Millennium | Без комісії | Без комісії | Ogólne informacje, жовтень 2026 |
| VeloBank | 0% за дострокове погашення і доплату | 0%, за тією ж сторінкою кредиту | Сторінка кредиту VeloDom, листопад 2026 |
Джерело: документи банків, відкриті 18 і перевірені 19 листопада 2026: PKO BP (Informacje ogólne o Cyfrowy Kredyt Hipoteczny; Taryfa prowizji i opłat od 29.10.2026), Bank Pekao (Informacje ogólne, розрахунок на 5.08.2026), mBank (Ogólne informacje, PDF від 3.06.2025), Bank Millennium (Ogólne informacje, розрахунок на 28.10.2026), VeloBank (сторінка kredyt hipoteczny VeloDom).
Тут важать дрібниці. У mBank плата 2% за документом стосується повного дострокового погашення в перші 36 місяців, а про часткову доплату в цьому пункті нічого не сказано. Зате за фіксованої ставки mBank має обмеження: доплату зі скороченням строку можна вибрати, лише якщо не зменшиться кількість платежів, порахованих за фіксованою ставкою. У Pekao в розпорядженні про часткову доплату ви самі вказуєте, скорочувати строк чи зберегти його. Millennium пише прямо: можна вибрати коротший строк або менший платіж, aneks до договору не потрібен.
Таблиця показує нинішні пропозиції. Ваш кредит живе за вашим договором, тож якщо ви підписували його кілька років тому, шукайте в договорі розділ про wcześniejszą spłatę. І перевірте тариф: у PKO BP з 29 жовтня 2026 року скорочення або подовження строку коштує 0 zł і без плати за aneks, а інші зміни договору через aneks для нових договорів коштують 200 zł.
Чи є комісія у вашому випадку
Щоб не перечитувати закон, досить відповісти на три запитання. Відповіді є на першому аркуші договору і в графіку платежів: дата підписання, тип ставки і, якщо ставка фіксована, до якої дати вона діє.
ustawa o kredycie hipotecznym, art. 40, Dz.U. 2025 poz. 720, перевірено 19.11.2026
Часта ситуація в тих, хто купив квартиру два-три роки тому: ставка фіксована на п’ять років, і період ще триває. Закон у такому разі дозволяє компенсацію, але PKO BP, Pekao і mBank у своїх документах пишуть, що в період фіксованої ставки її не беруть. Якщо ваш банк інший, відповідь шукайте в договорі, а якщо в договорі нічого немає, компенсації немає і у вас: без запису в договорі банк не може її взяти.
Строк чи платіж: розрахунок на 50 000 zł
Візьмемо реальний приклад із документів банку, щоб не вигадувати цифри. У репрезентативному прикладі VeloBank кредит 538 000 zł на 300 місяців зі змінною ставкою 5,54055% (POLSTR 1M на 25 вересня 2026 року плюс маржа) дає платіж 3 316,83 zł. Через три роки, після 36-го платежу, борг становитиме близько 505 464 zł. Припустімо, у вас з’явилися 50 000 zł, скажімо, премія або гроші з продажу машини, і ви надсилаєте їх у банк. Компенсації вже немає: 36 місяців минули.
| Варіант | Платіж | Лишилося платити | Відсотки до кінця | Економія |
|---|---|---|---|---|
| Без доплати | 3 316,83 zł | 264 місяці (22 роки) | 370 179 zł | - |
| Доплата, строк коротший | 3 316,83 zł | 219 місяців (18 років 3 місяці) | 268 296 zł | 101 883 zł |
| Доплата, платіж менший | 2 988,73 zł | 264 місяці (22 роки) | 333 562 zł | 36 618 zł |
Джерело: розрахунок редакції 18 листопада 2026 за формулою рівних платежів. Кредит, строк і ставка з репрезентативного прикладу VeloBank (ставка на 25.09.2026); ставка вважається незмінною до кінця, страховки й комісії не враховано.
Чому різниця майже втричі. Коли ви скорочуєте строк, платіж лишається тим самим, але в кожному наступному платежі більше йде на борг і менше на відсотки. Останні 45 платежів просто зникають, а це майже чотири роки виплат. Коли ви зменшуєте платіж, строк лишається 22 роки, і банк далі нараховує відсотки на борг усі ці роки. У нашому прикладі різниця між двома позначками близько 65 300 zł.
У меншого платежу своя перевага: вільні 328 zł на місяць. Це запас на випадок, якщо зросте ставка, народиться дитина або хтось із двох залишиться без роботи. Для іноземця, чия карта побиту прив’язана до роботи, такий запас може важити більше, ніж максимальна економія.
Є спосіб узяти краще з обох варіантів. Виберіть зменшення платежу, а платіть банку, як і раніше, 3 317 zł на місяць: різниця йде в доплату. Ми порахували цей варіант: кредит закривається за ті самі 219 місяців, економія та сама, 101 883 zł. Арифметика однакова, але у важкий місяць ви вносите лише менший обов’язковий платіж і нічого не порушуєте. Умова одна: банк не повинен брати плату за кожну доплату. У більшості банків із таблиці вище її немає.
Приклад у калькуляторі: 500 zł щомісяця
Разова доплата буває не в усіх. Частіше виходить відкладати потроху, і тоді зручніше рахувати щомісячну доплату. Ми ввели той самий кредит у наш калькулятор: залишок 505 464 zł, платіж 3 317 zł, ставка 5,54%, і пересунули повзунок на 500 zł.
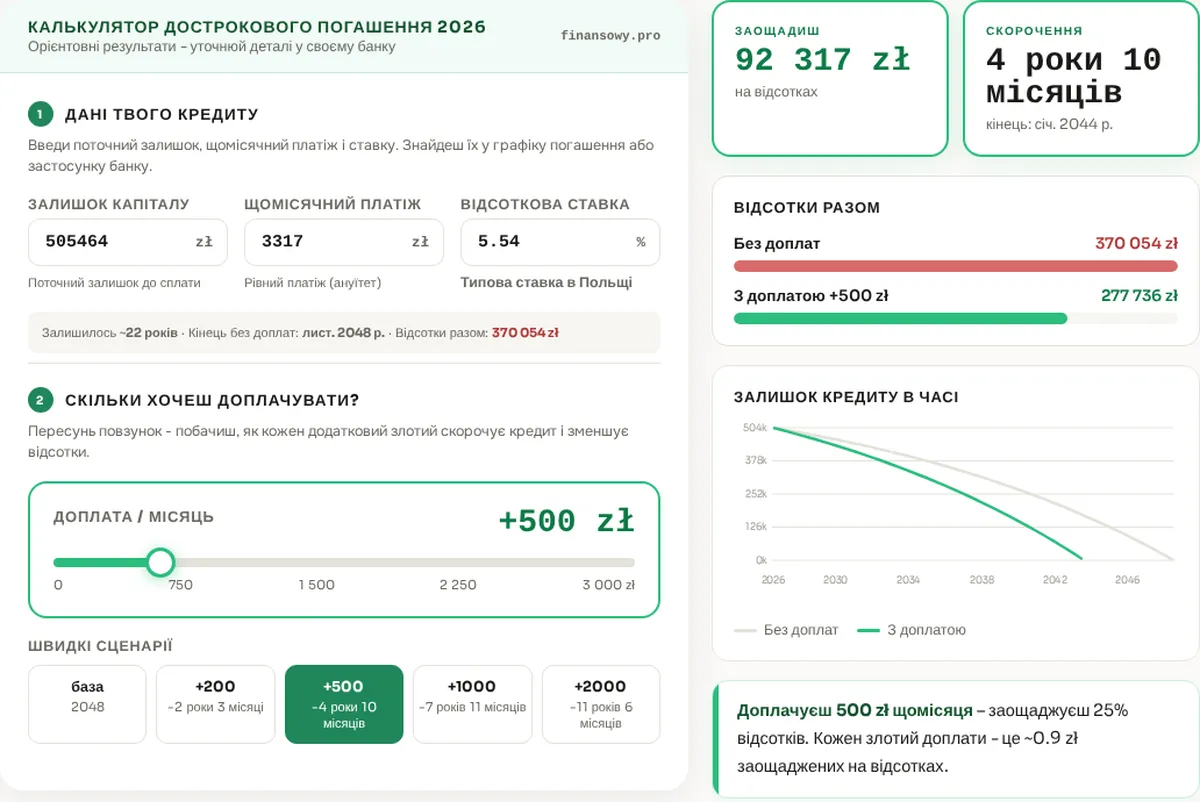
Калькулятор показує: за доплати 500 zł на місяць відсотки до кінця кредиту знижуються з 370 054 zł до 277 736 zł (ставка і платіж у калькуляторі округлені, тому база на 125 zł менша, ніж у таблиці вище), економія 92 317 zł, а кредит закривається на 4 роки 10 місяців раніше. Кожен злотий доплати заощаджує приблизно 0,9 zł відсотків, це 25% усіх відсотків, що лишилися. Для порівняння, 200 zł на місяць скорочують строк на 2 роки 3 місяці, 1000 zł на 7 років 11 місяців, а 2000 zł на 11 років 6 місяців. Підставте свої цифри з графіка платежів у калькулятор дострокового погашення: залишок, платіж і ставку ви знайдете в застосунку банку.
Калькулятор рахує варіант зі скороченням строку і незмінну ставку. За змінної ставки платіж змінюватиметься після кожного перегляду індексу, тому результат краще сприймати як орієнтир, а не як точну дату останнього платежу.
Як зробити доплату на практиці
Сама операція зазвичай займає кілька хвилин у застосунку банку. Складнощі бувають у дрібницях: гроші не на тому рахунку, не та позначка, або доплата пройшла як звичайний переказ. Порядок такий.
- Знайдіть у договорі розділ про wcześniejszą spłatę. Там сказано, чи є компенсація і як подається розпорядження.
- Якщо сумніваєтеся щодо вартості, запитайте її письмово. За законом банк відповідає за 7 робочих днів.
- Внесіть гроші на рахунок погашення кредиту. У PKO BP заяву, подану до 13:00, виконують того ж дня, після 13:00 не пізніше наступного робочого дня; без грошей на рахунку доплату не проведуть.
- Виберіть, що робити з графіком: skrócenie okresu kredytowania (коротший строк) або zmniejszenie raty (менший платіж). Не лишайте поле порожнім, банк поставить свій варіант.
- Завантажте новий harmonogram spłat і перевірте, що змінилося саме те, що ви вибрали.
Якщо доплачуєте часто, запитайте банк про постійне доручення (zlecenie stałe) на рахунок погашення. Тоді доплата йде сама, і ви не забудете про неї у відпустці. Але перевірте, як банк зараховує такі надходження: як доплату з перерахунком чи як передоплату майбутнього платежу.
Сценарії
Якщо кредит змінний і трьох років ще не минуло, спершу оцініть, скільки візьме банк. З 50 000 zł це щонайбільше 1 500 zł у Pekao. У mBank 2%, тобто 1 000 zł, лише якщо ці 50 000 zł закривають увесь залишок кредиту; про часткову доплату документ mBank мовчить. Інколи вигідніше дочекатися 37-го місяця і доплатити без компенсації, якщо до нього лишилося кілька місяців.
Якщо у вас фіксована ставка, перевірте договір: у PKO BP, Pekao і mBank у період фіксації доплата безкоштовна. Зважте і те, що поки діє фіксація, платіж не зросте, тож подушка на випадок зростання ставки вам потрібна менше, ніж власникові змінного кредиту.
документи банків і ustawa o kredycie hipotecznym art. 40, перевірено 19.11.2026; розрахунок редакції
Якщо думаєте про рефінансування, пам’ятайте, що для старого банку це повне дострокове погашення. Правило 36 місяців діє і тут. Деякі банки, наприклад Millennium, дозволяють включити в новий кредит комісію за дострокове погашення в іншому банку. Докладніше в розборі коли вигідне рефінансування іпотеки, а приблизно порахувати різницю можна в калькуляторі рефінансування.
Якщо продаєте квартиру, покупець або його банк гасить ваш кредит повністю. Це те саме дострокове погашення, і в перші три роки за змінної ставки на угоду може лягти компенсація до 3% залишку. Її варто заздалегідь закласти в ціну, а про податок при продажі читайте в розборі продажу квартири раніше ніж за 5 років.
Якщо немає запасу хоча б на кілька місяців життя, відкладіть доплату. Гроші, надіслані в банк, назад не забрати, а споживчий кредит чи картка коштують дорожче за іпотеку.
Що пишуть польські ЗМІ та блоги
Юридичний портал Bezprawnik.pl у статті від 6 березня 2026 року пише про пастку, ціну якої показує наш розрахунок: за доплати більшість банків за замовчуванням перераховує графік і зменшує платіж, а строк лишає незмінним. Автор називає такий механізм зручним для банку і водночас визнає плюс меншого платежу: більше простору для маневру, якщо зникне робота чи зростуть інші витрати. Там же попереджають, що скорочення строку часто оформлюють через aneks із платою від 200 до 500 zł, а деякі банки заново перевіряють кредитоспроможність. Стратегію «платити як раніше» портал теж згадує і чесно додає, що вона вимагає дисципліни: більшість людей витрачає заощаджене на поточні витрати.
Автор фінансового блогу marciniwuc.com у великому огляді доплат в 11 банках (оновлено 19 листопада 2025 року) ділить банки на три групи. В одних доплата безкоштовна за будь-якого вибору, в інших скорочення строку ускладнене: потрібен aneks, «który bywa płatny np. 200 zł» (який буває платним, наприклад 200 zł), або візит до відділення чи розмова з працівником банку, а ще в інших платна будь-яка доплата. У другій групі в нього BNP Paribas, VeloBank, PKO BP і Citi Handlowy, причому найгірше, за оглядом, виглядав PKO BP: 300 zł або 0,5% суми кредиту за скорочення строку (тимчасово в акції 200 zł). Ми звірили огляд із документами, які діють зараз.
| Банк | В огляді блогу (листопад 2025) | У документі банку (листопад 2026) |
|---|---|---|
| PKO BP | Скорочення строку платне: 300 zł або 0,5% суми кредиту, в акції 200 zł | Тариф з 29.10.2026: скорочення або подовження строку 0 zł, без плати за aneks |
| VeloBank | Скорочення строку 200 zł | Сторінка кредиту: 0% за дострокове погашення і доплату; про aneks там нічого немає |
Умови змінюються швидше, ніж оновлюються огляди. Якщо ви платите у VeloBank чи BNP Paribas і хочете скоротити строк, запитайте банк про плату за aneks до того, як надішлете гроші, а в PKO BP звіртеся з тарифом на дату доплати.
Той самий автор ставить доплату іпотеки після двох речей: погашення споживчих боргів і фінансової подушки. З цим важко сперечатися, особливо якщо ви нещодавно переїхали і дохід у Польщі поки один.
На що дивитися
Перед доплатою звірте чотири речі. Дату підписання договору і тип ставки на сьогодні: від них залежить, чи можлива компенсація взагалі. Розділ договору про дострокове погашення: якщо компенсації там немає, банк не може її взяти. Який варіант банк ставить за замовчуванням: якщо вам потрібен коротший строк, позначте його явно. І тариф на дату доплати: плата за aneks чи за зміну графіка може з’явитися навіть там, де компенсації немає.
Якщо ви ще тільки вибираєте кредит, умови дострокового погашення варто порівнювати нарівні зі ставкою. Різниця між «завжди безкоштовно» і «3% перші три роки» відчутна, якщо ви чекаєте на велику суму, наприклад від продажу житла на батьківщині. Як влаштована ставка, читайте в розборі ставки за іпотекою в Польщі, а скільки становитиме платіж і переплата, покаже калькулятор іпотеки. Підібрати квартиру під платіж допоможе каталог новобудов Варшави з цінами з прайсів забудовників.
Часті запитання
Чи можна достроково погасити іпотеку в Польщі будь-коли?
Яку комісію банк може взяти за дострокове погашення?
Що вигідніше після доплати: скоротити строк чи зменшити платіж?
Який варіант вибере банк, якщо я нічого не вкажу?
Як дізнатися, скільки коштуватиме дострокове погашення мого кредиту?
Чи діють ці правила для кредитів, узятих до липня 2017 року?
Хочете зрозуміти, що вигідніше у вашому кредиті?
Напишіть банк, залишок, платіж і суму, яку хочете внести. Подивимося разом, чи є компенсація за вашим договором і що дасть скорочення строку чи платежу. Рішення щодо кредиту і графік завжди за банком.
Зв’яжемося з вами найближчим часом.
Читати далі
Джерела
- Ustawa o kredycie hipotecznym, tekst jednolity Dz.U. 2025 poz. 720, art. 38-40 (перевірено 19.11.2026)
- PKO BP: Informacje ogólne dotyczące umowy o Cyfrowy Kredyt Hipoteczny (розділ X, перевірено 19.11.2026)
- PKO BP: Taryfa prowizji i opłat, Część V Dział II, obowiązuje od 29.10.2026
- Bank Pekao: Informacje ogólne, mieszkaniowy kredyt hipoteczny (розрахунок на 5.08.2026)
- mBank: Ogólne informacje dotyczące umowy o kredyt hipoteczny (PDF від 3.06.2025, перевірено 19.11.2026)
- Bank Millennium: Ogólne informacje dotyczące umowy o kredyt hipoteczny (розрахунок на 28.10.2026)
- VeloBank: kredyt hipoteczny VeloDom, умови і репрезентативний приклад (ставка на 25.09.2026)
- Bezprawnik.pl: «Nadpłacasz hipotekę? Uważaj, bo bank domyślnie zmniejszy raty» (6.03.2026)
- marciniwuc.com: przewodnik po nadpłatach w 11 bankach (оновлено 19.11.2025)
Оновлено: 19 листопада 2026. Закон у редакції Dz.U. 2025 poz. 720, документи банків перевірено 19 листопада 2026, приклад ставки VeloBank на 25 вересня 2026. Розрахунки редакції орієнтовні, умови банків змінюються, перед доплатою перевірте свій договір і тариф.